Visar inlägg med etikett förluster. Visa alla inlägg

torsdag 02 2026

Min största förlust

 Så mycket som hänt

Omkring ett halvår med lite växel har passerat sedan årsskiftet, och med det mitt senaste inlägg. Mycket har hänt, både i världen, på det privata planet och inte minst på börsen. 

Idag tänkte jag berätta om min i särklass största förlust, pengamässigt.

Oljeanläggning i brand i Teheran

Men innan dess, låt oss komma ihåg vad som skett senaste halvåret. Massiva protester i Iran ledde till att, enligt vissa bedömare, 30 000 civila dödades av regimen och tusentals fler fängslades. En tid därefter fick vi se USA och Israel gå till massivt flygangrepp mot Iran där de eliminerat en stor del av ledarskiktet, inklusive Ayatollan. Hormuzsundet stängdes helt för fartygstrafik och oljepriset steg till skyarna. Risk för global recession och förnyad kraftig inflation, inte bara pga. minskade oljeleveranser utan för att en stor del av världens råmaterial till konstgödsel, gruvdrift (svavel) samt halvledarindustrins så viktiga helium, faktiskt levereras från området. Men såhär ett antal månader senare så verkar inga av de farhågorna besannats. USA förefaller ha erkänt sig besegrade och Iran ser ut att ha kommit ut som en vinnare ur det hela. Inget regimskifte, massiva kostnader för USA (direkta och indirekta) och till ingen direkt nytta. Iran har kvar sitt anrikade uran, kör vidare med en auktoritär västfientlig regim och har kvar stor del av sina ballistiska robotar och drönare. Visst, deras flotta och traditionella flygvapen är förstört, och industribasen samt landets ekonomi har fått sig en rejäl törn. Enligt uppgift har flera miljoner iranier blivit arbetslösa på grund av att deras arbetsplatser (exempelvis fabriker) blivit sönderbombade. Å andra sidan kan de nu (som en del av vapenstilleståndet) fritt sälja sin olja till hela världen. Så Kontentan blir väl att befolkningen i Iran har försvagats rent ekonomiskt samtidigt som regimen stärkts. Det om politik och världsläget, vidare till huvudämnet!

Min största förlust

Jag hade kunnat fortsätta älta min försäljning av AMD där 2016, en position som idag varit värd över FYRA MILJONER kronor. Men nej det är inte det jag ska behandla.

Likaså hade jag kunnat förbarma mig över att jag hoppade ur Hexatronic, trots att jag gått in i rätt tid och uppgången låg precis runt hörnet.
Sålde ca 3000 aktier där nere på 20kr. Hade kunnat hålla dem i ett halvår och sålt på toppen till runt 100k kr i vinst...Tog en liten förlust istället.

Det hade också kunnat vara min daytrade i Silex under noteringsdagen, då jag sålde på 172, men aktien gick upp till över 300 någon dag senare.


Inte heller tänker jag gräva ner mig i att jag sålde allt mitt innehav i Vår energi alldeles för tidigt. Ska väl dock ändå sägas att investeringen i Vår Energi ändå gav ett par hundra tusen kr i vinst trots allt.


Över 100K kr i missad avkastning om man inte hade sålt på de lägre nivåerna utan väntat till sista säljnivån.

NEJ, istället ska det handla om en stor livshändelse, nämligen att vi har flyttat till ett nytt boende.

Och speciellt då vilken förlust som vi gjort på vårt förra hus.

Vi bodde i vårt förra hus i nästan exakt tio års tid. Vi köpte för 4,05MSEK kr. Vid försäljning nu fick vi bara 5,2MSEK. Tar män hänsyn till inflationen (alltså det minskade värdet av varje krona), vilket man SKA, så motsvarar 4.05MSEK är 2016 ca 5,3MSEK idag. Så bara där är det alltså 100k kr i förlust. 

Sedan tillkom ju lagfart och pantbrev på runt 100k kr (fanns i princip inga pantbrev alls på kåken sedan innan).

Under de tio åren vi bott där (nästan allt de första två åren ärligt talat) så har vi gjort renoveringar och förbättringar på omkring 800k kr. Så utan att beakta inflationen gällande de utgifterna så landar vi på 900k kr i förlust. 

Men det stannar inte där. Av försäljningspriset behöver vi ju dra av kostnader för mäklararvode, hemnet-annons, besiktning osv, och det gick på runt 100k kr ytterligare.

Är vi klara? Nej, faktiskt inte. Vi har ju haft räntekostnader för lånet under tiden vi bott i huset, och de uppgår till runt en halv miljon kronor. Sedan har man ju vanliga löpande driftskostnader som för el, vatten, sophämtning osv men det har man ju oavsett hur man bor så de kan vi bortse ifrån.

Summeringen landar på en förlust om 1,7 MSEK. Fördelat över tio år ger det 170k kr per år eller runt 14k kr per månad, i FÖRLUST. Rena rama lyxfällan!

Sedan ska vi inte ens gå in på vad det nya huset kostat hittills. Bara flytthjälpen gick på 30k kr EFTER rut och lagfart och pantbrev runt 150k.

Så där har vi det. Bli rik genom att bo, eller "bo gratis" som många bekanta har gjort genom åren, det gällde absolut inte oss. Då hade vi ändå 14 sällskap som var på visning, men det var bara ett som la bud och då blev det vad det blev. I och med att vi hade köpt det nya huset först så vågade vi inte "vänta på bättre tider".

Lärdom: Sälj först, köp sedan.

Ny milstolpe nådd!

Trots det dystra i bagaget så har den ekonomiska sparportföljen nu idag ändå passerat en ny milstolpe med mer än tio tusen 500-lappar i värde.

För de som är dåliga på matte så blir det alltså fem miljoner kronor.

Känns som att det inte var allt för länge sedan som 3MSEK passerades (det var någon gång under andra halvan 2024). Men en urstark börs och en utveckling på runt 850k kr hittills i år, tillsammans med insättningar på totalt 130k i år så är denna milstolpe nu alltså nådd.

Framförallt Vår Energi, Bayer samt allmänna techhaussen som bidragit till utvecklingen!

Depåbelåningen är dessutom nollad och jag har nu istället ett överskott av cash på kontot. Vet inte riktigt var jag ska stoppa in dem då mycket ser dyrt ut...

Fem miljoner kronor, det är nästan 21k kronor i månaden, i tjugo år, om man skulle dela upp det.

Jag är fullt medveten om att jag i slutet av året säkert kan vara nere på fyra miljoner igen efter ett allmänt stort börsfall, men ändå. Med de här beloppen så börjar man ju fundera på hur meningsfullt det är att sälja sin själ och all energi fem dagar i veckan, och ändå tjäna mindre efter skatt än om man bara hade suttit hemma och myst framför börsskärmen.

Hade det inte varit för att lillan inte får vara på förskolan om inte både jag och frugan jobbar så hade jag nog nu seriöst övervägt att säga upp mig. Men så som reglerna ser ut så får jag nog kämpa mig igenom ytterligare minst ett år (vid tre års ålder får man ha barn på allmän förskola 15h/vecka även om man är arbetslös).

Gå ner i tid känns inte speciellt meningsfullt faktiskt, då jag redan har schyssta flexibla arbetstider så det hade bara inneburit samma arbetsbörda/arbetstid fast till lägre betalt.

Samtidigt så går åren. Man blir äldre och tröttare, lillan blir större. Drömmarnas penseldrag blir allt suddigare och bleknar.

Kanske blir det som för många andra. Jag kör på, och sitter där om 20 år, med 20+ miljoner i börsportfölj, men utan att jag någonsin tog det där steget. Kommer jag då vara bitter och ångerfull eller kommer jag och frugan då (kanske med lillan på väg ut eller redan utflyttad) till slut att kunna leva La dolce vita?

söndag 06 2025

Krasch boom bang!

 Handelskrig

Trumps vansinne fortsatte i veckan då han presenterade minimum 10% tullsatser mot i princip alla världens länder (utom Ryssland och Belarus). Många länder fick dock avsevärt mycket högre tullar, som EU som får 20%, Kina på 34% och exempelvis Madagaskar som beläggs med 47%.


Trumps logik till hur han kommit fram till tullsatserna verkar vara att se på USAs nuvarande handelsunderskott (endast fysiska varor, dvs ej tjänster där USA är en gigantisk exportör, tänk Microsoft, Google, Streamingtjänster, sociala medier, Apple app store osv) mot ett specifikt land och sedan dela detta procentuella underskottet med hälften för att få fram den tullsats i procent som USA ska införa. Det måste vara rekord i finansiell ingenjörskonst och Trump är nog en stark kandidat till årets IG Nobel i ekonomi.

Inte minst är det parodiskt i exempelvis fallet Madagaskar, varifrån USA köper stora mängder Nickel, kaffebönor och vaniljstång, men Madagaskerna köper alltså inte produkter från USA som motsvarar mer än ca 10% av värdet som USA köper från dem. Och detta tycker då Trump är att Madagaskerna är elaka mot USA, så därför är han snäll (som han sa i sitt tal så tar de bara halva underskottet som tull) och belägger dem med 47% importtullar. Det finns nog bara en enda person i världen som på allvar tror att Amerikanska konsumenter och företag berikas genom att det nickel, kaffe och vaniljstång som de köper från Madagaskar plötsligt ska beläggas med 47% straffskatt. Antingen så är han helt slut i huvudet och tror verkligen att tullar är något som betalas i det exporterande landet (som han sagt på kampanjmöten och i intervjuer) eller så är han medvetet ute efter att skada USA.

Handelstullar är alltid ekonomiskt negativt för de konsumenter som bor i det land som inför dem. MEN kan såklart vara strategiskt gångbart i de fall man vill skydda inhemsk produktion av olika anledningar. Exempelvis kanske man vill säkerställa att man har inhemsk stålproduktion då det är en kritisk produkt exempelvis vid krig. Och möjligtvis kan man använda det för att skydda en specifik bransch där man har väldigt många anställda. Exempelvis så som EU har höga importtullar för fordon mot större delen av övriga världen, då fordonsindustrin i EU anställer uppåt tio miljoner människor. I ett sådant scenario kan det alltså vara bättre rent samhällsekonomiskt att alla bilar inom landet/regionen blir några tio-tusenlappar dyrare för konsumenterna att köpa, om det medför att man skyddar miljontals arbetstillfällen från att försvinna. Det blir en slags social nyttoskatt som invånarna får betala.

Men Trump målar inte med några smala penslar utan har i princip hällt ut hela färgburken på canvasen. 

Vi får se hur världen svarar på detta. Kina har redan svarat med att lägga egna importtullar mot USA på samma procentsats, det blir spännande att se hur EU gör under veckan som kommer.
Den stora depressionen på 1930-talet orsakades bl.a. av att USA införde höga handelstullar mot övriga världen. Får vi se något liknande utspela sig igen?

Jag har trillat dit igen

I torsdags efter att Stockholmsbörsen varit öppen en stund så såg det inte ut att bli så farliga reaktioner. Och surret inom finansvärlden var att det kanske inte var så farligt som man hade befarat trots allt? Så med tanke på hur börsen tickat neråt senaste månaderna bl.a. på grund av den här osäkerheten och i och med att inflationen kom in lägre än beräknat för Sverige, så tänkte jag att det var dags att gå all in. Trots att jag för knappt en månad sedan sa att jag skulle köpa lite pö om pö, endast för de likvider jag ansamlat. Så från att ha legat med 60k+ i likvid och med nollad portföljbelåning för någon vecka sedan så har jag nu skuldsatt (belånat portföljen) mig till omkring 320k kr. Jag köpte Evolution, Novo Nordisk och Volvo Cars i aktieväg och tankade Indienfonder, USA-fonder samt en liten skvätt Sverigefonder. Allt detta gjordes under en halvtimme då bebisen tog en liten förmiddagsblund, så det var i mångt och mycket en grov impulshandling med ett kort beslutsfönster (hon sover bara nån halvtimme i sträck på dagen)...

Jag lyckades alltså köpa aktierna ovan när de låg på plus för dagen :). Sedan kom eftermiddagen och allt rasade. Sedan kom fredagen och allt TOKRASADE! Så de där 380k kr som jag köpt för har genererat omkring ytterligare 40k i förlust på två dagar.

Totalt sedan toppen för någon månad sedan så har portföljen tappat 458k kr per idag. Och med det ligger jag nu en en bra bit UNDER 3 miljoner i totalt värde igen. Vilken tur då att jag inte firade den milstolpen där i början av november förra året.
På en månads tillbakablickande ligger jag dock i paritet med avanzianens snitt i förluster. Så brukar det ju inte vara (jag brukar vara långt sämre, utan förra året då jag för första gången var marginellt bättre på helåret, med en procentenhet).

Så nu sitter jag här, med en ny portföljbelåning på 320k kr, till 3,14% ränta som inte ens är avdragsgill (KF) och på det en värdemiskning på en halv miljon. Allt inom loppet av lite drygt en månad.

Det är min tajming! Slår fel varje gång! 

Så för nästa vecka hoppas jag verkligen på en rebound på marknaden. I annat fall, om det fortsätter ner, så är det nog nära till hands att jag länsar sparkontot på de sista slantarna och slänger in även dem. Men då får det gå ner ytterligare minst tio procent, dvs vid nästa mejl från Avanza som meddelar om att portföljen gått ner över 20%.

Nåja, jag kan åtminstone glädja mig i att livet som pappaledig är underbart, och det fina vårvädret gör inte saken sämre. Såhär skulle man ha det jämt!

lördag 16 2024

Livet är fullt av citroner

 Portföljen över 3miljoner konor

Portföljen på Avanza har de senaste två månaderna ej gått under 3MSEK i värde (även om senaste två veckorna tagit mig tillbaka ca 60k kronor) vilket gör att jag nu väljer att checka av denna milstolpe, även om marginalen till gränsen för närvarande är mycket tunn.

Gränsen som sådan betyder egentligen ingenting i dagsläget, men det fanns en tid då den hade betydelse. Omkring år 2017 sa jag till mig själv att den dagen jag når upp i 3MSEK i kapital så ska jag fira genom att öppna och dricka en fin flaska Amarone som jag haft på lagring sedan 2016. Jag har dock ännu ej öppnat den då jag inte anser att det är något att fira i dagsläget. Det som då kändes som väldigt mycket pengar känns idag som väldigt lite.

Jag ska förklara varför. Om jag bara blickar tillbaka fem år, till 2019 så såg tydligen världen väldigt annorlunda ut. För jag konstaterade vid böjan av 2020 att mina totala levnadskostnader under 2019 landade på 16 062 kr per månad. Jag kunde vidare konstatera att om jag slutade amortera på bolånet samt inte hade ett jobb att gå till (jobbet orsakade runt 2500kr i direkta utgifter varje månad i form av utemat, kollektivtrafik och avgift till fack och A-kassa) så skulle jag dra runt mitt liv på blott 10 975 kr/månad.

Dvs. baserat på uttag enligt 4%-regeln så hade jag kunnat gå i FIRE med ett kapital på 3,3MSEK.

I januari i år, när jag summerade levnadskostnaderna för 2023 så låg dessa på omkring 22 500kr/mån. Så på fyra år så fördubblades alltså mina utgifter för att driva runt mitt liv. Och detta utan att jag gjort några egentliga förändringar av vardagen. Vi bor kvar i samma bostad och lever i princip på samma sätt som vi gjorde då.

Men världen förändrades. Livet fylldes av citroner kan man säga.


Så vad hände?

År 2020 började med Covid-19 pandemin.
Detta orsakade brist på varor och brist på arbetskraft vilket drog upp inflationen. Alla varor och tjänster blev dyrare, och i vissa fall MYCKET dyrare och detta har fortsatt.

Som exempel kostade ett däckskifte 2019, 350kr. I förra veckan fick jag betala 499kr på samma ställe. Det är en ökning med 42% på fem år.

Ett annat exempel är den kommunala avgiften för VA/Sophämtning, den har stigit med 35% under samma period. 

Ytterligar ett exempel är streamingtjänster såsom Netflix, som gått från 139kr/mån 2019 till att senare i år kosta 199kr/mån, en ökning på runt 45%.

Fastighetsskatten har höjts med 20%.

Sedan har vi elpriset, vilket på grund av misskötsel i Sverige men även i Tyskland, samt senare även påeldat av Rysslands anfallskrig mot Ukraina, som parkerat på en betydligt högre nivå nu än vad det var pre-Covid19.

De höjda räntorna är en mycket stor bov i mitt fall, och ja de har ju höjts i ett till stora drag misslyckat försök att dämpa inflationen.

Den fjärde orsaken är kort och gott "livsstilsinflation" eller lifestyle creep. Vi har ju de senaste fem åren saffat en helt ny bil samt spenderat ganska mycket mer på nöjen och event.

Så en tillvaro i FIRE som för fem år sedan var finansiellt möjlig vid 3,3MSEK i kapital, kräver idag omkring 7MSEK i kapital. Över en fördubbling på fem år. Ska det till 14MSEK om ytterligare fem år säg?

Av denna anledning så firar jag inte 3MSEK-milstolpen över huvud taget, utan är fortsatt bitter över framtiden.

Portföljresan senaste två månaderna

Många innehav har gått riktigt åt flanders. Mitt största aktieinnehav Bayer har rasat med runt 25%. Mitt största medicinteknikinnehav, Cantargia,  har tappat över 50% då de ska genomföra nyemission. Och så har såklart speldjävulen varit i farten igen så jag gick in i Saniona då aktien fick momentum, bara för att krascha ånyo och så skulle jag såklart in igen och harva i Opticept och Irisity, lagom till att de annonserar nyemissioner. Bara ovan förluster sammanfattas totalt till omkring 80k kr på två månader, men då är det bara de sista tre som är realiserade förluster.

Dock har jag även sålt av några innehav med lite vinst såsom Neonode, MTG, Embracer och Plejd samt att jag sålt av den absolut sista steken jag hade kvar i SBB. Av 380k kr investerat i SBB sedan 2021, slutade totalförlusten på under 40k, så det kunde ju varit värre...

Köpte in mig 2021, på 9,5$ för omkring 30ksek. Kom nu till slut ut med omkring 35ksek i vinst tack vare stort köp nära botten förra sommaren.Orkar inte sitta och hålla aktien längre helt enkelt.


Ligger iaf fortsatt bättre till än Stockholms-index i år, så kanske blir det typ första året jag slår index (det svenska, det amerikanska har jag ingen chans på).

torsdag 27 2024

19 år, men nu är det slut

 Ibland har man rätt

För tre veckor sedan så avslutade jag helt min längst hållna aktieposition. Jag sålde av hela mitt innehav i H&M. Jag har ägt aktien ända sedan år 2005, men utvecklingen har inte direkt varit fantastiskt. Totalt kom jag ut med ca 15% på plussidan (exklusive utdelning visserligen) då det blev en del köp nedanför bergstoppen mellan åren 2014 och 2017.

Kursutveckling samt alla mina köp/sälj i H&M sedan 2005. Kursen näst intill platt idag (nåja, omkring +45%), 19 år senare. Jämförelselinjen är OMXS30inkl utdelning.

H&M har såklart gjort en fantastiskt börsresa sedan introduktionen, men de senaste två decennierna har de inte imponerat lika mycket. Jag antar att internet, postorder och nu slutligen den enorma populariteten i tiktok-fashion från billiga kinesiska onlinebutiker mer eller mindre cementerat H&Ms möjlighet till världsdominans. Det är fortfarande ett fint och mycket välskött bolag, och troligtvis kommer det inom ytterligare ett decennium inte längre finnas kvar på börsen (familjen Persson kommer köpa ut det). Men att investera i bolag (aktier) handlar ju primärt om att man vill ha en värdeökning av den underliggande tillgången, och för det krävs tillväxt (alternativt ökande marginaler/sänkta kostnader) och jag ser inte hur H&M ska kunna växa så mycket mer i rådande klimat. Därför valde jag alltså nu att kliva av helt.

Veckorna direkt efter att jag sålt så gick dock kursen stadigt uppåt och man undrade om man ännu en gång helt missbedömt läget och gjort bort sig genom att sälja vid fel tidpunkt. Idag fick jag dock ett kortsiktigt facit som visar att jag för en gångs skull hade rätt i min affär.

Inte perfekt tajmat, men inte totalt uppåt skogen heller.


För likviden köpte jag in mig i Storebrands global all countries. Det är numera min absoluta övertygelse att min värdeutveckling där kommer vara bättre än +45% (som H&M) om 19 år. Synd bara att man fått den insikten såhär sent i livet...

Ytterligare avyttring

Jag har sedan sist även helt avvecklat min position i Opticept, det som tidigare hette Optifreeze. Här gick jag in i januari år 2016 på strax under 36kr. Som mest toppade aktien under år 2022 på över 98kr intradag om jag inte minns fel, och värdet på positionen var då strax under 300k kr. Men dumfan sålde såklart ingenting däruppe på toppen, utan inväntade havsnivån vid 2,4 kr istället. Total förlust på insatt kapital blev runt 80 lax.

Gillade deras concept och produktideér, tyvärr hann det aldrig ta fart under min tid, och efter ELVA nyemissioner så fick nog vara nog!

Här lyckades jag tyvärr träffa någon slags semibotten med försäljningen och kursen per den 27e juni är över fem kronor. Så ja, man skulle väl gått ALL IN istället för att sälja så hade man dubblat pengarna...

Fingerprint

Min trejd i Fingerprint som jag påbörjade i december 2022 och avslutade i juli 2023 gick inget vidare. Men skam den som ger sig, så jag köpte såklart in mig i nyemissionen i september (köp syns dock inte på grafen). Och låg inom kort över 100% plus (position då värd omkring 15k kr). Men sålde jag? Nej såklart inte, utan väntade tills dess att det överskottet vänt till ett fett underskott istället. Nu var ju insatsen i detta fall inte speciellt hög, så blev väl bara en fem tusen back här...

Sedan dess har de genomfört ännu en nyemission och idag står kursen bara i omkring 0,1kr/aktie.


Fler konkurser och tvångssälj

Sedan senaste inlägget har ytterligare ett innehav gått i konkurs, och det var ju såklart mitt i särklass största enskilda innehav, nämligen Ayima, som alltså är kursat, avnoterat och krasch boom bang. Omsättning på 150MSEk/år, över 100 anställda i tiotal länder och ägt till stor del av grundare sedan 15+ år. Men så kan det alltså gå. Runt 250k kr i förlust.

Fler spännande händelser är att bolaget Auriant Minings aktie blev handelsstoppad hos Avanza, på grund av "illegal verksamhet i Ryssland", vilket betyder att tillgången är låst. Runt 25k kr där som jag inte har någon aning om jag någonsin kommer kunna få tillbaka.

Min Rysslandsfond har också "äntligen" efter över två år i koma likviderats. Här trodde jag att jag skulle få tillbaka NOLL och ingenting, men fick faktiskt tillbaka runt tio tusen kronor, så omkring en sjundedel kanske av värdet pre Putins fullskaliga anfallskrig mot Ukraina.

Hårt första halvår men spännande framtid

Börsen är i stort hård mot mig, som den mestadels varit genom min hela vistelse, men nu är det snart dags för sommarsemester i verkliga livet. Så den här månaden sätter jag inte in en endaste krona till "sparbössan" (snarare svarta hålet) utan lönen ska konsumeras på nöjen under semestern. Härligt ska det bli och jag ska nog faktiskt inte ens logga in på Avanza för det gör mig bara deprimerad.

Vi väntar dessutom vårt första barn framåt höstkvisten. Så en del barngrejer som behöver införskaffas och förberedas. Eventuellt är mina dagar av "slösaktigt sparande" till ända då utgifterna i närtid såklart kommer skena. Om allt går vägen kommer jag inom ett år att få prova på lite "FIRE-liv" (för första gången i mitt liv) genom att vara pappaledig. Kommer inte direkt bli på de villkor och förutsättningar som jag hade föreställt mig för fem-sex år sedan, men jag kommer iaf under en period inte ha en vuxen boss som styr mitt dagliga liv, utan en mini-boss. Livet i "total frihet" kommer förskjutas minst 18 år, men förhoppningsvis kommer önskan om att nå till det tillståndet att blekna iomed den nya tillvaron.

TREVLIG SOMMAR!

fredag 29 2024

Äntligen tillbaka till 2021

 Nu är jag på ATH i portföljvärde trots minus 23% i avkastning

Då det ju är påsk så bad jag AI att generera en ledsen höna som samlar mynt samtidigt som glada finanskillar i bakgrunden skålar i Champagne. Den ledsna hönan skulle alltså vara jag och bakgrunden representera "alla andra". Blev väl inte direkt 100% hitrate, men tyckte ändå bilden var charmig.

Runt omkring den här tiden för tre år sedan, april 2021 så slog min portfölj på Avanza värderekord. Och ni i dagarna har jag alltså återigen nått upp till samma nivå (totalt värde i pengar, ej inflationsjusterat ska tilläggas). Det är både en glädjens och en sorgens tid. 

Kul såklart att vara tillbaka, efter tre år av konstant nedgång (i min portfölj alltså) och motgångar efter motgångar. Det tråkiga är ju att själva portföljutvecklingen (värdeutvecklingen i innehaven) alltså är -23% på den här perioden. Så värdeökningen är till största del hänförlig återkommande insättningar, och rent krasst hade jag varit better off om jag där och då för tre år sedan hade sålt rubbet, satt in på ett sparkonto och satt in alla insättningarna på samma konto.

Faktum är att sedan föregående ATH 2021 så har jag netto satt in 798 000 kr i portföljen, och utöver det har jag även fått utdelningar på totalt 201 000 kr. Så IN i portföljen under tre år, en tusenlapp kort om en miljon kronor. Så allt detta bara för att nu komma upp till samma nivå som för tre år sedan, suck.

Börsen tuggar på som aldrig förr

Ovan är värdeutvecklingen på min portfölj de senaste tre åren med OMXS30 som jämförelsegraf. Vid toppen (min personliga) låg portföljutvecklingen på +5,4% och nu på strax under -23%. Så det är en BRA BIT kvar för mig innan jag har återhämtat värdeutvecklingstappet.

Utvecklingen i år på börsen i allmänhet är +5% för svenska börsen och nära +10% för DJ och Nasdaq. Det låter inte jättemycket men många stora bolag (Amazing seven i USA) och även många verkstadsbolag i Sverige har dragit rejält senaste tiden, med +50% eller högre uppgångar på ett halvår. Vilket gör att en större sättning verkligen hänger i luften. Jag väljer dock att inte försöka tajma marknaden och sälja (Exempelvis Volvo, H&M, Traton, Stellantis och andra bolag jag har i portföljen som gått urstarkt senaste tiden) då jag vet med mig att en stor orsak till mina dåliga resultat just är för att jag köper och säljer för ofta och alltid lyckas pricka fel tidpunkt, no more!

Ska dock säga att det brände rejält i fingrarna för någon vecka sedan när Intrum var nere på 13kr intradag samt även Embracer var nere på 15kr. Men jag har ju lovat mig själv att inte dra på mig mer skuld så om jag skulle köpa var jag tvungen att sälja någon annat, och just då lyckades jag aldrig bestämma mig för vad jag skulle sälja, så det blev inget köp. Sedan dess har båda aktierna stigit KRAFTIGT, och det på goda grunder.

Så ja, det känns surt när man såg två stycken klockrena trades men ändå inte tog någon action. Hade det varit för ett par år sedan så hade jag nog utan att reflektera köpt för 50k kr i vardera genom att öka belåningen bara.

Kan kanske ändå finna någon glädje i att jag faktiskt kunde behärska mig, att jag besegrat speldjävulen :D.


På lång sikt går det alltid upp

Man brukar ju säga att om det går dåligt ett eller några enstaka år så är det bara ett expandera grafen och kika på längre tidsperioder, så går det alltid upp.

Det gäller förvisso börsen som helhet, men inte i min portfölj. 

Sjuårsgrafen som visas ovan ger alltså en nominell utveckling på 3,6%. Ska man räkna med inflationen under samma tidsperiod (29,4%) så är det istället en utveckling om -25,8%.

 Med detta så åter en påminnelse till alla där ute att vara försiktiga med era investeringar på börsen då det som synes går alldeles utmärkt att gå minus, även på mycket lång sikt, om man TROR sig veta vad man håller på med.

Glad påsk och lycka till!

söndag 17 2023

Ryckta plåster och skuldminskning

 Slut på en era

Nu i veckan har jag så till slut ryckt av två plåster som suttit väldigt hårt, nästan grott in i huden. Det blev en mycket dyr historia, men såhär i efterhand känns det ändå skönt. Nu kan man på riktigt lämna det gamla bakom sig och blicka framåt.

Nyheten kom häromveckan att bolaget Bioservo skall likvideras. Ett bolag jag gjorde första investeringen i vid IPO, 2017. En inte obetydlig men ändå hanterbar summa om 24k kronor lades in i bolaget. Sedan blev det fler inköp genom åren på i många fall lokala bottnar, tyvärr då så tog jag aldrig chansen och sålde av alltihopa i början av 2021 då jag faktiskt låg omkring 40% plus totalt sett. 

Idén bakom bolaget, bolagets produkt, var en robothandske, ett slags exoskelett, med vilken man gav bäraren mångdubblad arm och greppstyrka. Lät som en användbar produkt tyckte jag. Sedan IPOn har man gjort nyemission varje år, senast nu i somras på 37MSEK, för att hålla sig flytande fram tills att beställningarna börjar rulla in.

Ja, här fanns faktiskt många möjligheter att gå ur på break-even eller bättre. Men dumfan satt kvar.

Men det kom aldrig några beställningar, och den här gången valde alltså styrelsen att likvidera bolaget (värdet i bolaget bedöms nu vara maximalt 5MSEK). Det get visserligen en potentiell uppsida på 100% mot dagens börskurs, men att sitta på en avnoterad aktie för att kanske om ett par år få 130kr extra istället för att ta 130kr nu kändes inte speciellt motiverande. Så nu har jag gjort mig av med skiten, och äventyret summerar  -80 837 kr. Om vi ska räkna på vad det kostat samtliga investerare så kan vi räkna ihop total summa som Bioservo dragit in i emissioner sedan IPOn och då summerar det till - 253 miljoner kronor som investerare alltså förlorat på det här skitbolaget (minus i bästa fall 5MSEK som kanske kan återföras till nuvarande aktieägare).

Nästa bolag som det nu var dags att helt avyttra kom att bli Saniona. De meddelade i veckan att de ska ta in 140MSEK i nya pengar, vilket blir 50-80% utspädning, så den här skiten orkar jag inte med återigen. Jag har haft bolaget i portföljen sedan 2015, alltså över åtta år. Så att ni till slut behöva göra sig av med det är såklart tråkigt. Men nu var måttet helt enkelt rågat för min del. Jag kan inte se att den här extra kapitalinjektionen kommer leda någon vart tyvärr. Jag menar, de tog in nära på sex hundra miljoner kronor i en RE för lite över två år sedan, och de pengarna eldade man i princip upp utan att avancera någonting med sina läkemedelskandidater, så vad ska 140MSEK åstadkomma idag? Annat än att hålla VD, ledning och övriga anställda fortsatt försörjda?

Fick sålt 20% av innehavet vid den lokala toppen om 11kr i somras tack vare stop loss (däromkring till en förlust om runt -50%). Såhär i efterhand skulle man ju sålt rubbet den dagen, så hade minst ytterligare 50k kr kunnat räddas från utrotning.

Total förlust på det här äventyret blev för mig - 112 000 kronor. Sett till investerarkollektivet i stort så har man sedan IPO 2015 alltså kastat in i runda slängar 855 miljoner kronor i detta bolaget, och mer ska alltså in nu. Potentialen finns ju fortsatt där, men de "framsteg" som jag sett de senaste åtta åren får iaf mig att inte längre vara sugen på att fortsatt bränna av pengar in i detta bolaget.

Summering av tio års biotech-investeringar

Bara för att få en känsla på det hela så gjorde jag idag en sammanställningen över alla mina biotech-investeringar sedan 2013 (som jag kommer ihåg iaf). Och det summerar investeringar i följande bolag:
Saniona, Follicum, Cantargia, Diamyd, Initiator Pharma, Sprint Biosciences, Peptonic, Ultimovacs, Linc.

Jag sökte fram avräkningsnota i Avanza för samtliga bolag och summerade helt enkelt inköp-sälj +värde av aktuella innehav (alltså värdet på de positioner jag ännu inte sålt i ovan bolag). Och blev faktiskt förvånad att förlusten inte var ännu större. Det visar sig att jag totalt gått back 24 187 kr per den 16e december. Då har jag per samma datum innehav värda 84 600kr. Så visst, om alla de skulle krascha så blir förlusten desto större. Jag äger fortsatt aktier i Diamyd, Cantargia, Sprint och Peptonic. Och ligger runt -40% till -90% back i samtliga av de positionerna, så kan lika gärna sitta kvar tänker jag. De aktierna jag primärt kan tacka för det relativt låga förlusttalet är Cantargia och Initiator Pharma, där tidigare försäljningar inbringat omkring 200k kr i vinst.

Men lärdomen är absolut att aldrig mer investera i bio-tech samt att försöka avyttra befintliga innehav så snart tillfälle ges (om det någonsin ges).


Skuld vill man inte ha (aktier som sålts)

Jag skrev om att ha som mål under 2024 att minska portföljbelåningen till under 250k kr från 360k kr eller nåt som den toppade på här för några månader sedan då jag fick infall och köpte Starbreeze, Volvo cars, Paradox, och en del andra bolag, för lånade pengar. Allt har såklart gått ner, och i vissa fall med mer än 30%, så mycket dumt gjort.

Men, nu är jag faktiskt nere på omkring 220k kr i portföljbelåning, och justerar mitt mål till under 150k kr under 2024. Helt enkelt på grund av att räntan (3,9% någonting) tillsammans med 1% i ytterligare skatt, helt enkelt inte går att räkna hem med min avkastningshistorik. 

Jag har lyckats minska skulden genom att sälja av innehaven i Amazon, Meta, Alphabet (Google) samt såklart även Saniona och posten jag köpte i SB, till 30% förlust. 

Med tanke på att Meta gått nästan +200% i år och Amazon och Google runt +50% så tänker jag att det nog inte kommer fortsätta upp speciellt mycket mer kommande året. Jag har kanske tokfel (brukar jag ha) men det kändes ändå skönt att säkra vinsterna och betala av på lånet. Kan nämnas att Amazon och Alphabet gav runt +4% (köptes i början av 2022) i vinst, medan Meta, som köptes senare gett över 100% i vinst.

Om inte annat så har man iaf lite mer svängrum att investera om marknaden skulle åka på nån större förkylning i närtid. Men helst ser jag att det planar ut och går sidledes under kommande året.

fredag 27 2023

Total misär och tuffa tider

 Hoppet som försvann

I början av februari i år så var jag ändå ganska optimistiskt inställd inför 2023. Då visade portföljen omkring 350k kr i positiv avkastning, på bara en knapp månad. Det skulle dock visa sig vara toppen, och sedan dess har det gått käpprätt åt helvete. Idag visar samma portfölj istället minus 220k kr och värdet har gått från omkring 2,7MSEK till drygt 2,2MSEK, detta trots att jag putsat in över 200k kr av hårt förvärvade skattade löneutbetalningar under året.


Det är sannerligen becksvart för egen del. Det känns hopplöst, och man undrar vad i helsike man håller på med. Av de aktier som jag fortfarande håller (alltså exklusive allt som jag genom åren sålt av med stor förlust) så summerar nu min nettoavkastning (alltså även inräknat aktier med positiv utveckling som jag fortfarande håller) minus 1 223 000 kr. I Procent blir det omkring minus 41%. Helt sinnessjuka summor. Om jag bara hade lagt allt på sparkontot istället så hade jag alltså haft minst 1,2M ytterligare slantar i förmögenhet. Samtliga fondandelar visar istället +17% sedan köp. Men så är fondköp något som jag börjat med först på senare år, och då i mycket mindre utsträckning. Det visar dock klart det som alla säger och som jag själv vetat om i många år, köp fonder INTE aktier!

Det kan visserligen vara så att jag är exceptionellt dålig. Många andra kanske faktiskt säljer av sina innehav när de visar +100%, +200%, +300% eller mer i avkastning, som många av mina absoluta surdegar faktiskt gjort vid någon tidpunkt under resan. Men jag vill tro att det finns många som mig därute, som håller på innehaven, försöker rida ut stormen, och sedan står där i princip nollade. Aktiehandel, är absolut inget för "vanligt folk". En del kan hävda att mitt problem är att jag bara köpt skitaktier, förhoppningsbolag osv. Men jag har även rejäla innehav i stora stabila bolag såsom Ericsson, Telia, H&M, Bayer, Peab osv, och även de har gått rakt ner i källaren. Så att äga "stabila" bolag är absolut ingen garanti.

Att köpa aktier är ett beroende

Jag skrev ju redan för ett par år sedan att det var dags att helt sluta med aktier, hädanefter var det bara fonder som gällde. Men tyvärr har "suget" efter att köpa aktier varit allt för stort. Så stort att jag till och med förvandlat en avbetald portföljbelåning på strax över 250k kr till att nu vara 357k kr. För pengarna köptes SBB, Intrum, Paradox, Ayima, Bayer, Volvo cars, Wallenstam. Allt har gått ner, så totala katastrofinvesteringar. 

Sedan valde jag att realisera en vinst på över 120% i Initiator pharma, bara två dagar innan aktien stack från 8kr upp till 10,3kr. Istället köpte jag mer andelar i Starbreeze, som sedan dess tappat omkring 40%.

Dålig tajming att sälja

Ännu sämre tajming att köpa.

Den här typen av trades är tyvärr vad som genomsyrat större delen av mitt liv på börsen. Sålt bra bolag för tidigt och istället köpt dåliga bolag.

Men nu tror jag faktiskt att måttet är rågat på riktigt. Det går inte att hålla på såhär, att bara kasta pengar i sjön. Nu är det på riktigt bara fondköp som gäller. Kommande året ska jag fan inte köpa EN ENDA aktie. Istället kommer jag spendera allt överskott till att beta av min portföljskuld från nuvarande 357k kr till att hamna under mitt target på 250k. Därefter är det ta mig tusan BARA fonder som gäller, för evigt. Jag måste bli av med mitt "aktieköparberoende" det är verkligen inte sunt. Det enda jag kan glädjas över är att jag inte lagt två millar på på droger eller alkohol, för då hade man nog inte mått så bra rent kroppsligt heller, nu är det bara på ett psykologiskt plan man mår dåligt. 

Tuffa tider

Utöver krasch i portföljen (från +8% till minus 9 procent) så har övriga utgifter gått upp rejält. Bolåneräntan är nu på strax under 5%, från att för ett och ett halvt år sedan legat på lite drygt 1%. Det är i dagsläget nästan 12 000 kr som varje månad går till bara räntebetalningar. Surt sa räven! Jag har seriöst börjat kika på om man inte skulle flytta till nån hyreslägenhet, eller köpa nåt litet radhus i en mindre ort istället. Och leasingen på bilen ligger nu på omkring 4800kr/mån. Också galet!

Min dröm om att kunna vara ledig varje fredag, och den ultimata drömmen om ett liv helt utan att behöva löneslava varje dag har sedan jag började skriva på bloggen för en tre år sedan faktiskt blivit MER avlägsen än den var då. Och detta trots ökade insättningar, men vad hjälper det när inflationen är 10% per år och räntan 5% samtidigt som man får 1,7% i löneförhöjning netto (brutto var den omkring 3,5% men med 56% marginalskatt så blir det ju bara knappt hälften av ökningen kvar i reella termer).

Man undrar vad fan som gick snett. Det är så mycket man hade kunnat göra annorlunda.Man funderar på varför man inte sålde av aktie X på en kurs som var över 1000% högre än idag, varför satt man bara på händerna?

Ska man kanske bara spara allt på sparkontot nästa år istället för att sätta in på börsen? Hade jag gjort det hittills i år så hade jag haft 207k kr extra på sparkontot (plus ränta). Det hade faktiskt kunnat stå för alla mina levnadskostnader under minst tio månader (har inte räknat samman årets kostnader ännu men det hade iaf räckt baserat på förra årets kostnader). Då hade jag rent teoretiskt kunna ta ledigt hela nästa år och göra det jag vill göra, innan man blir för gammal liksom.

Men istället har pengarna raderats på börsen, och jag har ytterligare ett förlorat år (sparmässigt) att se tillbaka på.

Jag tror jag kommer landa i, efter att jag fått ner skulden på Avanza, att fortsätta spara iaf hälften av överskottet på sparkontot under nästa år. För känslan när man väl når en summa på sparkontot som man vet täcker ett helt års utgifter måste ju vara fantastisk. När man har dem i aktier och fonder känns pengarna mer låsta, iaf känner jag så. Man vill ju inte sälja med förlust, och helst inte när de gått upp mycket heller för den delen, för då tänker man ju att de ska gå upp ännu mer. Men pengar man har på ett sparkonto med fria uttag är ju ungefär som att ha dem på lönekontot. Ja, det blir nog nåt att sträva efter. 250k i likvida medel på sparkontot. Bör väl kunna fixas inom ett par år iaf med rätt disciplin (inte lägga in allt på Avanza).


söndag 01 2023

Året som gick 2022

 Ett tragiskt unikt år

Så var ännu ett år i livskalendern avklarat, och ett nytt tar vid. Dags att sammanfatta året som präglats av makrohändelser.

Året började med nedgångar och redan innan januari var avslutat så var börsen ner över 10%. Kan inte säga att jag minns om nedgångarna drevs på av något särskilt, annat än kanske de extrema uppgångar som vi hade haft de tidigare åren. Det tillsammans med stigande inflation och såklart ett eventuellt krigshot i Europa drog väl ner humöret rent generellt. Själv, och många med mig, såg det dock bara som en liten tillfällig sättning och själv satte jag in ytterligare 30k i depån som handlades för. Då sentimentet absolut indikerade höjda räntor till följd av högre inflation (något som Riksbanken bara några månader tidigare, under hösten 2021 menat var övergående och räntorna skulle tidigast börja höjas under 2024) så sålde jag av en stor marginalposition i SBB D på ca 207k kronor under januari månad. En position jag gått in i under början av året tidigare som en form av "gratis pengar" position där räntan på lånet (< 2%) tillsammans med utdelningen från D-aktien på 8% ju gav ett arbitrage om +6% per år, vilket alltså skulle bli omkring 12 000kr per år i reda pengar. Och vad skulle väl kunna hota en sådan placering?

Maktgalna gamla gubbar

Konstnärs illustration över Rysslands krig mot Ukraina

Det var mycket snack om massansamlingen av ryska trupper längs gränsen mot Ukraina, redan under vintern 2021. En maktdemonstration eller en förestående invasion? Personligen kunde jag inte drömma om att Putin skulle beordra ett fullskaligt anfall. Som jag såg det så var det en styrkedemonstration. Man stationerar inte hundratusentals soldater och genomför övningar i flera månader, för hela världen att se, för att sedan, efter att motståndaren hunnit förbereda sig, faktiskt gå till anfall med marktrupp. Det kändes så urbota dumt, såhär korkad kan ingen vara, och sannerligen inte Putin. Han är ju en smart person, det var iaf intrycket jag hade fått fram till dess. Hur som haver, det skulle i början av februari vara vinter OS i Kina, och ett anfall (som jag tänkte skulle vara mycket begränsat, kanske endast lite trupp i redan ockuperade Donbass) skulle komma tidigast efter att OS var slut. 

Under de sista veckorna innan anfallet så matades vi konstant av ny information, troligen från USA/CIA som i princip sa att ett fullskaligt anfall nästan var garanterat. Vi fick höra att Rysslands militära blodreserv flyttades till området, mer materiel, ännu fler trupper. Om det hade varit galenskap att attackera förut så kändes det väl ändå nu som om det i bästa fall vore ren idioti. Vi fick även höra att samtal fördes för att undvika krig och att det gick framåt. Dagen efter att OS var avslutat så skrev Putin på ett dekret som innebar att Donbas och Luhansk erkändes som självständiga stater. Sedan var karusellen igång. Duman tar emot förfrågan om militär hjälp från de nyutnämnda självständiga staterna. Och så några dagar innan anfallet så rapporterades om omfattande cyberangrepp mot Ukraina. Såhär i efterhand så fanns verkligen alla tecken där, hur jag INTE kunde begripa att ett anfall skulle ske när som helst och därmed inte sålde mina Rysslandsfonder är nästan ett mysterium. Men jag trodde nog fortfarande på en begränsad operation som snabbt skulle blåsa över.

Natten den 24e februari kom så anfallet, och det var i full skala. "Totalt krig", som Ukrainas president Volodymyr Zelenskyj uttryckte det till Frankrikes president Macron i ett telefonsamtal som senare offentliggjordes.

Handeln för alla rysslandsfonder stoppades efter den 25e februari. Trots detta lyckades jag köpa för ytterligare 1000kr i en av mina rysslandsfonder. När jag egentligen skulle ha sålt hela innehavet.

Sedan den dagen har jag varenda dag följt trådarna på Reddit, olika mediers bevakning samt givetvis Lars Wilderängs eminenta rapportering. Och den respekt som jag tidigare haft mot både Putin, Ryssland och det ryska folket är totalt bortblåst. Det här kriget har verkligen visat vad det är för land och folk. Det är bara banditer och hjärntvättade nyttiga idioter hela bunten.

Putins ambition var att ta över hela Ukraina på några dagar och återupprätta en dröm om ett ryskt imperium eller storvälde som ingjuter respekt i resten av världen. Istället har den ryska militären malts ner till grus, hela den civiliserade demokratiska världen är anti-Ryssland och Rysslands maktposition och politiska inflytande har aldrig varit på en lägre nivå. 

Kriget pågår alltjämt och varje dag dör hundratals soldater och tusentals såras på båda sidor. Miljontals ukrainare lever på flykt, tiotusentals har dödats och lemlästats. Som med de allra flesta krig genom historien så startas de av maktgalna gamla gubbar med sinnesrubbningar. Med det lämnar jag det ryska anfallskrigets makrohändelse.

Inflationen

Årets andra stora makrohändelse är den skenande inflationen. Vars like vi inte sett sedan 1981. Framförallt är det energi och livsmedel som skjutit i höjden men ökningarna har skett inom alla sektorer. PPI har sett ökningar på +20% under året, för KPI var den +11,5% i november. Och då ska man ju komma ihåg att vi redan under november 2021 hade inflation på omkring 3,6%. Den egna lönen har givetvis inte sett några ökningar av denna magnitud utan det blev faktiskt inte ens +3% vid sommarens löneförhandling. Så man har tappat långt över en tiondel av den köpkraften man hade sommaren 2021. Även om inflationen skulle bli 0% framöver så skulle det med nuvarande löneökningstakt ta fyra-fem år bara att komma tillbaka till den nivån som rådde för ett och ett halv år sedan. I verkligheten kommer det troligtvis ta ännu längre tid.

Räntan

Den tredje makrohändelsen under 2022 är tveklöst räntan, som såklart hänger ihop mycket med inflationen. För när inflationen drar så måste enligt ekonomins naturlag även räntan dra åt samma håll.
För rösta gången sedan 2014 fick vi i april en styrränta på över 0%, och i dagsläget är den på 2,5%, vilket om man ska räkna procentuell förändring blir väldigt mycket :). Men för att inte jobba med oändligheten så kan vi låtsas att vi inte haft nollränta utan att den var på 0,5%. Då har vi fått en ränteökning på 500% under året.


Ett decennium av nollränta är alltså till slut till ända. Detta har absolut märkts i egna plånboken då halva huslånet behövde läggas om i höstas, då till en tre gånger så hög räntekostnad som åtnjutits tidigare fem år. Nästa år kommer den andra halvan behöva läggas om, vilket såklart minskar konsumtionsutrymmet märkbart (även om det för egen del bara innebär minskat sparande, men det tänkbara konsumtionsutrymmet minskar iaf).

De exakta effekterna på samhällsekonomin som vi får när vi nu går in i en ny ränteera kvarstår att se, men Riksbankens mål är såklart att det ska innebära kraftigt minskad konsumtion, och att det i sig ska verka inflationsdämpande.

Alla tunga smällar på en gång

Det här året har varit det tyngsta året någonsin för mig på börsen. Jag fick visserligen känna på finanskrisens långa nedgång, men då hade jag inte så mycket kapital inne. Och Covid-kraschen var så snabbt över att man knappt han reflektera över den. Men 2022 har varit starten på ett skifte, och inte bara har det varit ett dåligt börsår. Räntan har chockhöjts, vilket påverkar privatekonomin. Värdet på huset har sjunkit vilket ger en negativ sinnesbild. Som om inte allt detta vore nog så ökar priserna för att leva, priserna på varor och tjänster, i den högsta takten sedan 80-talet. Och skillnaden då mot nu är att då följde lönerna med, det gör dem INTE nu, iaf inte för mig, och inte ännu. Det enda positiva i kråksången är att vi inte drabbats allt för hårt av de galna elpriserna, tack vare bundet elavtal.

Nästan -30%, vilket motsvarar nära på 900 000kr. Som vanligt mycket värre/sämre än börsen i helhet.


 Så 2023 kan omöjligt bli ett värre år än 2022, tänker jag mig.

Handel under året

Utan att verifiera så tror jag att jag under 2022 satt omsättningsrekord i min handel, med över 1,6 miljoner kronor i omsättning, varav jag köpt värdepapper för nästan en miljon kronor under året.


Insättningarna var synnerligen höga i februari tack vare en bilförsäljning samt att jag förde över hela sparkontot. Alldeles för tidigt i nedgången såklart.

Det enda positiva under året är väl att utdelningarna satt nytt ATH, med +25% någonting från föregående år.


De nio största inköpen av aktier under året var enligt nedan. (Nio största då plats 10-18 i princip är samma summor med bara några hundralappars differens).

1) SBB B - 64 000kr
2) Ericsson B - 47 000kr
3) Alphabet A/C - 45 200kr
4) Investor B - 39 600kr
5) Sinch - 39 500kr
6) H&M - 36 000kr
7) SSAB B - 34 300kr
8) Amazon - 29 000kr
9) TietoEvry - 27 500kr

Av dessa är det bara SSAB, Tieto, H&M och Investor som gett positiv avkastning sedan köp.
På säljsidan visar jag de fem största posterna som sålts under året:

1) SBB D - 207 000kr på 30kr
2) Tethys Oil - 69 000k på 78kr
3) Nokia - 47 500kr på 50kr
4) Tele 2 B - 55 000kr på 128kr
5) Traton - 42 000kr på 198kr

Har inte utrett exakt vad som köptes vid försäljningarna men minns iaf att hela likviden från Nokia gick till att köpa Ericsson (minus 25%). Likvid från Tethys gick till Avanza bank samt ABB, de är iaf på plus. Likvid från Tele2 gick till H&M, Sinch och Embracer. Och från SBB Ds försäljning köptes bl.a. Amazon, Netflix, Roblox, Meta, Alphabet, SBB B. Det mesta av de har gått ner betydligt mer än vad SBB D gjort så var nog en misslyckad spridning.

 Totalt courtage för årets affärer landade på 3071 kr.

Årets trade, i procent räknat iaf, var Unity, som gav en vinst på omkring 65%, vilket i pengar blev ca 10 000kr. Tänkte först att det skulle vara en långsiktig investering, men lyckades köpa in mig under sommarbotten och efter +65% uppgång efter bara någon månad så stängde jag positionen istället. Kan mycket väl hända att jag går in igen under 2023.

 Må 2023 bringa oss lycka!

fredag 04 2022

Börsen upp portföljen ner

 Trenden är upp

Det är nu en månad sedan jag skrev senaste inlägget och siade om att vi troligtvis lämnat botten bakom oss (för Stockholmsbörsen). Och än så länge så står sig 29e september som absoluta botten för året och börsen som helhet är upp omkring 6% sedan senaste inlägget, om man räknar med dagens tjurrusning på två procent.

Personligen tror jag det kommer komma en större sättning snart, på säg omkring tio procents nedgång, men att varje botten hädanefter kommer vara lite högre än den vi såg i slutet av september. Men jag kan såklart ha helt fel.

Idag gick börsen som sagt upp med nästan 2%, men för egen del gick portföljen ner med ca 3000kr. Förklaringen till det var att en aktie med hyfsat stor vikt föll nära på 50% idag.

Dessa förbannade nyemissioner 

Dagen började med en rejäl smocka då ett av mina större långsiktiga innehav annonserade nyemission. Idag var det dags för Opticept. Tidigare under hösten har andra stora innehav som Sprint Bioscience, Cantargia och Bioservo gjort samma sak och den här nyemissionsförbannelsen verkar vara omöjlig att ta sig ur.

Passade ju såklart på att köpa på mig en hel del aktier för någon vecka sedan i REAn, min timing är exceptionell (fast åt fel håll). Idag annonserar de nyemission med 45% rabatt (sätts till 11kr för en ny aktie).

Lite positionsuppdateringar från andra nyemissionsfavoriter:


Så bara på dessa fyra aktier är det -170 000 kronor i år. Det positiva är ju att positionerna nu i princip är utraderade med bara växelpengar kvar, så kommande nyemissioner (nästa höst) blir ju inte lika jobbiga rent ekonomiskt.

Jag vet att jag hade all möjlighet att sälja av alla dessa innehav i somras till minimal förlust eller till och med vinst, men för mig spelar det ingen roll, för då hade jag troligtvis bara köpt nåt "bra stabilt" bolag som Meta, Google, Spotify eller Snap och då hade positionen ändå varit minus 30-50%, haha. Å andra sidan så kanske studsmöjligheten i de bolagen är bättre än ovan brasor.

Bara fonder

Idag passade jag iaf på att sälja av en fjärdedel av mitt innehav i SSAB samt Swedbank och hela Castellumposten (som jag köpte tillbaka men nu valde av avyttra efter Akelius uttalande) och satte in likviden i global och Sverigefonder istället. Börjar bli trött på den här stockpicking-skiten nu.

Skönt med fredag iaf, så kan man dricka bort depressionen. Skål på er!

tisdag 04 2022

Det värsta bakom oss?

 Fem års sparande åt skogen

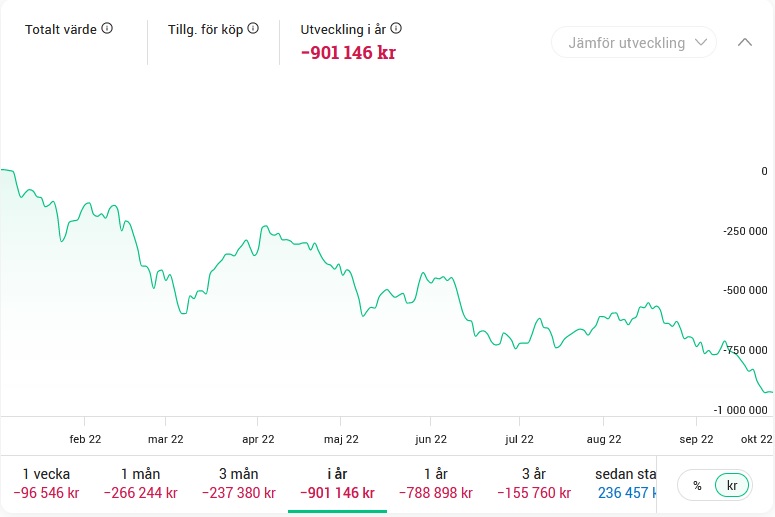
I fredags var jag inne på Avanza och kollade min utveckling för året, det är något deprimerande siffror. Då låg jag back smått otroliga 901 146 kr sedan årsskiftet. För att få lite perspektiv på siffran i relation till min inkomst så motsvarar det 4,5 års nettosparande i den takt jag hade under förra året. Men med skenande inflation och ökade kostnader för bostad osv så tror jag årets sparande kommer bli avsevärt lägre än tidigare år.

Bara fem års nysparande så är detta tapp inhämtat :). Lätt att grubbla över siffran. Jag hade kunnat leva på dessa pengar i 5-6 år utan någon som helst övrig inkomst.

Förra året kändes det lite som att den ekonomiska friheten stod inför dörren om säg fem-tio år, framtiden såg ljus ut. Nu är tidshorisonten snarare femton-tjugo år. Inte minst med tanke på att kostnaderna stiger i så snabb takt, vilket gör att 4%-kalkylen i kronor räknat ökar till allt mer avlägsna belopp, vilket jag såg redan vid summeringen av 2021. Men i och med den nu utökade långsiktigheten så är det bara att fortsätta köpa på mig allt vad jag har råd med. I fredags förde jag över de sista kronorna från sparkontot (buffertkontot), vilket var strax under tio tusen kronor. Inget går upp mot lite bottenfiske.

Glädjas för de små vinsterna snarare än att ängslas för de stora förlusterna

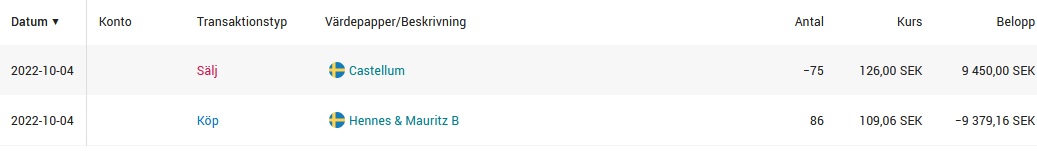
Köpte 75 Castellum för 116kr/st i fredags, och idag byttes de ut mot 86 H&M. Tjänat en femhundring, vilket alltid känns bra. Här gick jag bara med trenden. Att sitta kvar på Castellum som går minus en procent en dag då börsen som helhet är upp två procent kändes inte rätt. Men Köpte Castellum primärt som utdelningsaktie och ville byta mot annan utdelningsaktie, så valet föll på H&M.

Självklart var ovan trade en struntsumma i det stora hela. En femhundring i adderat värde samtidigt som man är ner nästan en miljon på året... Men det känns ändå nästan roligare att "tjäna" fem hundra kronor än vad det känns jobbigt att "förlora" en miljon. Det är ju ändå bara siffror. Nu är det verkligen slut, går inte att fyndköpa mer förrän nästa lön kommer, och det är ju ett tag kvar. Det kliar verkligen i fingrarna varenda dag, så många fina bolag som nu kan fås till, vad det verkar, attraktiva priser.

Har vi lämnat botten?

Nu har vi haft två dagars fin uppgång, och det är kanske lite väl optimistiskt att tro att det nu ska fortsätta upp, men det kan ju vara så att vi lämnat botten för denna gången och istället rör oss mer i sidled. För egen del är det vad jag hoppas på. En sidledes-börs i två-tre år härifrån hade varit drömmen. Då kan man fortsätta vaska in varenda krona som kan avvaras och vara ganska trygg i att det på sikt kommer vara en bra investering.

tisdag 28 2022

Och investeringarna går bra?

 Halvårssummering

Titeln, ja den frågan fick jag häromveckan av en bekant och kunde inte hålla mig för skratt. Inte nog med att jag under 2022, börsåret då i princip alla blev miljonärer och breda index avkastade +40%, själv bara avkastade inte ens hälften. Hittills i år har det gått riktigt åt pipsvängen.
Portföljen står just nu på -23% för året, och i reda kronor motsvarar det mer än en hel årslön, brutto. För den summan jag hittills i år förlorat så hade jag kunnat leva i tre år med alla de totala utgifter jag har under ett vanligt år, se mina fasta kostnader. Istället är de nu väck, borta, kanske kommer de aldrig åter.

Början av året

Jag minns nån gång i början av året, portföljen närmade sig tre miljoner kronor. jag tänkte att, jäklar, bara ett par mille till, kanske inom fem år, så kommer jag kunna leva på min portfölj. Jag kan sluta jobba, eller jag kan iaf med hundra procents garanti gå ner till 50% tjänst och ändå leva livet. Detta var inom räckhåll, framtiden såg ljus ut. Trots alla felsteg och snedinvesteringar jag gjort under åren (ja, jag är en riktigt usel stockpicker). 
Men, så började nedgången och hotet om en Rysk invasion av Ukraina. Jag trodde verkligen in i det längsta att Putin aldrig skulle vara så korkad att han skulle gå full retard mot Ukraina, så dagen innan börsen i Ryssland stängde köpte jag till och med MER Rysslandsfonder. Idag har jag omkring 50 tusen kr i Rysslandsfonder som sannolikt i realiteten är värda 0 kr. Som mest var de värda uppåt 90 tusen kronor.
 
Hacket i kurvan i mitten var pga ett tekniskt fel hos Avanza.


Buying bonanza

Under februari, mars och däromkring så sålde jag bilen, flyttade över allt sparkapital från sparkontona in i Avanza och köpte för glatta livet, totalt var det omkring 100 000 kronor. Det blev köp i SSAB, Kinnevik, Roblox, Amazon, Microsoft, Netflix, Metaverse (Facebook), Sinch, Stillfront, MTG, Readly, Storytel, PEAB, Ericsson, Unity, SBB, Activision, Embracer och Kopparbergs. Nu är pengarna helt slut och av ovan köp har det mesta gått åt skogen. I vissa fall -50% och i dagsläget är det bara MTG, Unity, Kopparbergs och Activision som ligger på plus, tyvärr var detta de mindre posterna. Så i pengar räknat kan man säga att jag kastat 50k kr i sjön. Hade jag bara väntat till idag hade jag fått i princip dubbelt så många aktier som när jag köpte.
    Jag har även tagit en ganska stor bet (omkring 200k kronor) på BAYER (med lånade pengar) och ett tag såg det riktigt bra ut, med en nästan 40%-ig uppgång, men just nu ligger det på en mer modest uppgång om ca 15%. Kluven till om jag ska sälja eller ej men väljer nog att ligga kvar åtminstone året ut.
 
 
Några av årets inköp. Usel timing, uselt urval.


Årets förluster

Nedgången har ju varit ganska generell och även om jag äger många aktier så ar allt gått ner, dock har mina "favoriter", eller mer korrekt, de rötägg jag investerat mest kapital i, haft ett riktigt katastrofår.
Opticept, som jag ägt sedan börsintroduktionen (hette Optifreeze då) låg på omkring 90kr/aktie vid årets början. Idag ligger de på runt 40kr/aktie, så förlusten där är omkring 80 000 kronor i år (orealiserad vinst, ligger fortsatt plus räknat från inköp). En annan aktie som nästan slaviskt följt Opticept är Acconeer, som också låg på ca 90kr vid årets början, och idag ligger på 44kr/aktie. Där är värdeminskningen för året omkring 75 000kr.
 
Acconeer och Opticept trivs inte så bra i dagens börsklimat.


Förstaplatsen på kapitalförstöring hittar vi Ayima, som gått från ca 12,5kr/aktie till 5,2kr/aktie på ett halvår, varav majoriteten av innehavet köptes i affekt i samband med en annan katastrofal förlust i biotechbolaget Follicum. Där satte jag allt som blev över i Ayima och lånade 20k kr som jag satte i en mini future i Powercell (den knockades efter nån månad och förlusten blev ca 17k kr). Bara i år ligger jag strax under 100 000kr i förlust i Ayima. Totalt ligger jag ca 180k kr back i Ayima, då jag var en tidig investerare...
 
Ayima, YTD. De är dåliga på att göra business helt enkelt...


På andra plats hittar vi ett sorgebarn som jag skrivit om förut och som jag ägt i så många år att ajg tappat räkningen, nämligen Saniona. De fick in en miljard kronor i kassan för nåt år sedan och valde att bränna pengarna på att bygga ut en verksamhet i USA med svindyra chefer och konsulter. Nu valde de att lägga ner hela skiten och aktien har gått från 15kr till 3 kr på ett år (den var nere och vände runt kronan, och för två år sedan toppade den på runt 40kr, tänk om man såld då :)). I reda pengar tror jag förlusten i Saniona bara är runt 40k kr i år, det är väl det som är det positiva ju ner det går ner, det blir mindre och mindre förluster i reda pengar. Räknat från toppen ligger jag runt 300 000kr back i Saniona. Det krävs en uppgång på runt 1500% för att återta det tappet, lär knappast ske.
 
Saniona, ett års utveckling. Köpte en del i mitten av dippen i ren förhoppning om att det skulle vända men sedan när jag förstod att så ej var fallet så sålde jag samma post som nyligen köpts. Här borde man kanske ha sålt av allt, så hade man räddat åtskilliga månadslöner från att brinna upp.


Andra rejäla sänken i pengar (och procent) som kan nämnas är Nobia, Bioservo och AAC som alla tappat över 50% av sitt värde, bara i år.

Resten av året

Det enda positiva med att allt gått åt skogen är väl att Telia nu är mitt största innehav efter Bayer, vilket gör att volatiliteten i portföljvärdet borde gå ner en smula, men så är ju nästan en miljon kronor, en tredjedel av toppvärdet, utraderat.

Under finanskrisen 2008 så tappade min portfölj omkring 40% av sitt värde. Då valde jag att sälja skiten och stod utanför marknaden helt under ganska många år därefter. Jag tänker inte handla på samma sätt den här gången, men i och med rådande läge så är jag inställd på att det kan ta ganska många år innan portföljen som helhet är tillbaka på historiska nivåer. En snabb vändning finns inte längre på horisonten, och många tidigare stora innehav är närmast konkursmässiga. Jag kommer därför att dra ner på investeringstakten (jag sänker den med 60% för att vara exakt, från 17k per månad till 7k per månad). Fallhöjden även från dessa nivåer är fortsatt hög så jag kommer prioritera att fylla på sparkontot och unna mig lite mer gott i vardagen framför att spela bort allt på börsen.

Nu är det sommarsemester och jag ska försöka njuta av ledigheten och logga in så lite som möjligt på Avanzakontot. Kanske hinner jag även grubbla en del över hur jag lyckas göra så dåliga affärer och om det här med börsen verkligen är något för mig.
Glad sommar på er!